
Casino en Ethereum et impôt au Canada : guide des règles de l'ARC
En bref : Le gain de casino d'un joueur ordinaire au Canada est généralement un gain fortuit, non imposable, selon le folio de l'impôt sur le revenu S3-F9-C1; pourtant l'ARC traite l'ETH comme une marchandise et range les jeux de hasard parmi les opérations en cryptoactifs dont il faut établir la valeur en dollars canadiens.
Deux règles se côtoient ici, et elles tirent dans des directions différentes. Le gain est d'ordinaire un gain fortuit; l'ETH qui l'a porté est un bien, et le déplacement d'un bien a une valeur que l'ARC attend de vous en dollars.
- Objet :
- Ethereum (ETH) comme moyen de dépôt dans les casinos en ligne situés hors du marché réglementé au Canada
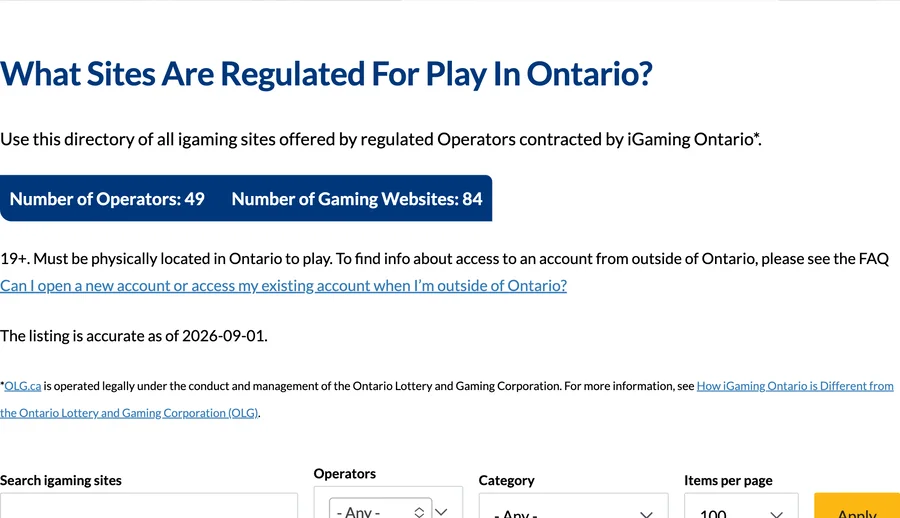
- Sur le marché réglementé de l'Ontario :
- Pas accepté du tout.
- Frais de réseau que nous avons mesurés :
- Un transfert d’ETH médian sur Ethereum a coûté 0,000008611 ETH au cours des 30 jours précédant le 14 octobre 2026 — environ 0,0223 $ US, soit 0,0316 $ CA.
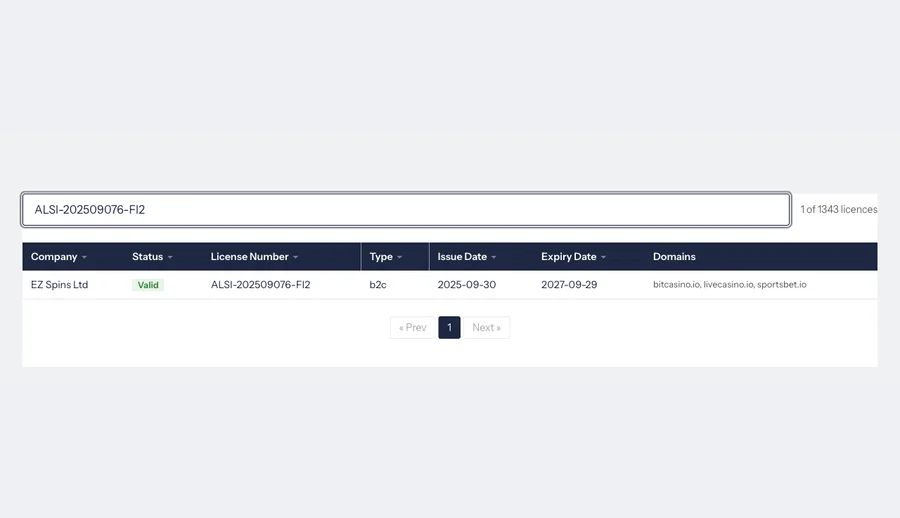
- Licences que nous avons pu vérifier :
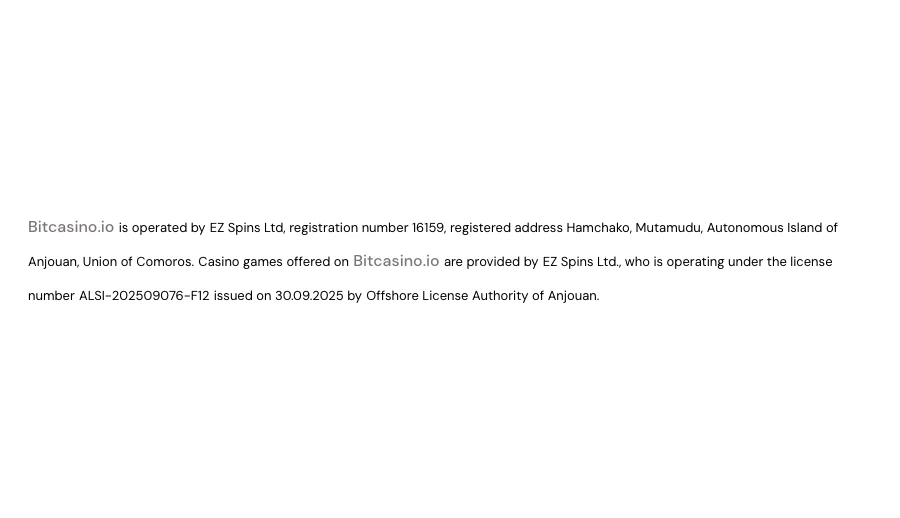
- Les huit exploitants que nous avons lus figurent dans un registre public, et trois d’entre eux impriment des mentions qui ne concordent pas avec celui-ci.
- Confirmations publiées par les exploitants :
- Aucun d’entre eux.
Ce que l'ARC impose et ce qu'elle laisse
L'ARC n'impose généralement pas du tout le gain de jeu d'un joueur ordinaire au Canada, et le document qui le dit est le folio de l'impôt sur le revenu S3-F9-C1. Les paragraphes 1.11 et 1.12 traitent ces sommes comme des gains fortuits, et c'est la bonne nouvelle, bien réelle. Son titre sent son époque : Gains de loterie, encaissements divers et produits de la criminalité (et pertes connexes). Les jeux de pur hasard, dit le folio, n'ont pas les indices d'activité commerciale que le droit appelle « badges of trade ».
L'exception, c'est le joueur qui se comporte comme une entreprise. Les paragraphes 1.14 et 1.15 exposent ce que l'ARC pèse. Les facteurs sont le degré d'organisation de l'activité, les connaissances particulières qui réduisent la part du hasard, l'intention de profit opposée au plaisir, puis l'ampleur et la fréquence des mises. Le paragraphe 1.13 renvoie à Leblanc c. La Reine, où le jeu n'a compté comme activité commerciale que dans des circonstances très exceptionnelles. Le profit tiré du bookmaking ou de l'exploitation d'une maison de jeu est un revenu d'entreprise selon le paragraphe 1.11, et ce paragraphe décrit la maison, pas le joueur.
Un piège de citation se cache ici. IT-334R2 circule encore dans les réponses de forums, et le folio qui l'a remplacé et annulé est entré en vigueur le 9 décembre 2014. Citez le folio.
Il y a aussi une lacune à nommer. Le folio ne dit rien du jeu en ligne, des cryptoactifs ni de l'ETH. C'est le critère général des sommes tirées du jeu, pas une décision sur la cryptomonnaie.
Pourquoi l'ETH est une marchandise
Le guide de l'ARC sur la cryptomonnaie confirme ce qui prend les joueurs au dépourvu : ces jetons sont un bien, pas de l'argent. Le guide dit que les cryptoactifs n'ont pas cours légal au sens de la Loi sur la monnaie. C'est pourquoi l'ARC emploie le terme cryptoactifs et les impose comme une marchandise.
Vient ensuite la ligne qui compte le plus ici. L'ARC énumère les événements où un détenteur doit établir la valeur de ses cryptoactifs en dollars canadiens. La liste va comme suit : achat, vente, échange, opérations de troc dans les deux sens, cadeaux et dons, jeux de hasard, et récompenses de minage ou de jalonnement (staking). Les jeux de hasard sont un élément de la liste de l'ARC, dans les mots de l'ARC.
Deux documents de l'ARC pointent donc dans des directions différentes pour une même séance. Le folio sur les sommes tirées du jeu ne mentionne jamais la cryptomonnaie, tandis que le guide sur la cryptomonnaie nomme les jeux de hasard sans détour. Ils ne se contredisent pas, parce qu'ils répondent à des questions différentes : l'un demande si le gain est un revenu, l'autre demande ce que valaient les jetons au moment où ils ont bougé.
Trois moments dans une séance de casino
Les trois moments sont le dépôt, le retrait et l'échange ultérieur en dollars, et selon notre lecture chacun compte comme une disposition. Cette lecture est la nôtre, et c'est ici que la page cesse de citer et commence à raisonner. Le guide de l'ARC dit qu'il peut y avoir disposition quand vous négociez ou échangez un cryptoactif contre une monnaie émise par un gouvernement ou contre un autre cryptoactif. Il peut aussi y en avoir quand vous l'utilisez pour acheter des biens ou des services, ou quand vous transférez la propriété par cadeau ou par don. Le guide ajoute que sa liste ne couvre pas toutes les situations.
Chaque ligne ci-dessous associe un de ces moments à la règle de l'ARC que nous lui avons appliquée.
| Moment | Règle de l'ARC appliquée | Notre lecture du moment |
|---|---|---|
| Dépôt d'ETH | Utiliser un cryptoactif pour acheter des biens ou des services | Une disposition à la valeur du jour, avec un gain ou une perte par rapport à votre prix de base |
| Retrait d'ETH | Acquérir un cryptoactif | Un nouveau prix de base, fixé par la valeur au moment où les jetons arrivent |
| Échange en dollars | Négocier un cryptoactif contre une monnaie émise par un gouvernement | Une deuxième disposition, mesurée par rapport à ce nouveau prix de base |
Lu le ; la source peut modifier son écran sans l'annoncer.
Lisez le tableau comme notre application de la règle, et non comme une position de l'ARC sur les casinos. L'ARC ne publie aucune page qui déroule nommément un dépôt dans un casino en cryptomonnaie, et nous en avons cherché une. Ce que l'ARC publie, c'est l'arithmétique : la moitié d'un gain en capital entre dans le revenu. Cela va à l'annexe 3 de la T1, à la ligne des obligations, débentures, billets à ordre, cryptoactifs et autres biens semblables.
Capital ou entreprise, cela vient de la même liste de facteurs que l'ARC applique aux négociateurs. La fréquence et la durée de détention viennent d'abord. La connaissance du marché, le temps passé à étudier les cours, l'emprunt pour financer les opérations et leur promotion complètent la liste. Un dépôt et un retrait occasionnels se rangent du côté du capital pour la plupart des joueurs, et c'est là que vit le taux d'inclusion de 50 %.
Les registres que l'impôt attend
L'ARC attend six champs pour chaque opération, et les deux derniers sont ceux qu'on oublie. Sa page sur la tenue de registres comptables pour les cryptoactifs se lit comme un modèle de grand livre.
| Champ demandé par l'ARC | Ce qui va dedans |
|---|---|
| Unités et type d'actif | Combien de jetons ont bougé, et quel cryptoactif c'était |
| Date et heure | Le moment où l'opération a eu lieu |
| Valeur en dollars canadiens | Ce que valait l'actif à ce moment |
| Description et autre partie | En quoi consistait l'opération, et qui se tenait de l'autre côté |
| Adresses de portefeuille | Chaque adresse de portefeuille numérique en cause |
| Solde d'ouverture et de fermeture | Le solde de chaque cryptoactif avant et après, avec son coût |
Gardez le tout pendant six ans à partir de la fin de la dernière année d'imposition à laquelle il se rapporte.
L'évaluation a sa propre règle. Choisissez une méthode, appliquez-la de la même façon d'une année à l'autre et gardez une trace de la manière dont vous êtes arrivé au chiffre. L'ARC accepte un taux provenant du courtier que vous avez utilisé, ou une moyenne des valeurs haute, basse, d'ouverture et de clôture chez des courtiers à fort volume.
Le montant que vous avez envoyé est un chiffre de ce reçu; le réseau en a pris un autre. Nous avons mesuré nous-mêmes le côté réseau sur les 30 jours précédant le 14 octobre 2026, en lisant 720 blocs horaires et 54 083 transferts d'ETH simples. Le transfert médian a coûté 0,000008611 ETH, soit environ 0,0316 $ CA, et huit transferts sur dix se sont situés entre 0,0056 $ CA et 0,1793 $ CA. Assez petit pour être ignoré dans l'arithmétique, mais digne d'une ligne dans votre propre registre, parce que cette ligne explique l'écart entre ce que vous avez envoyé et ce que le casino a crédité.
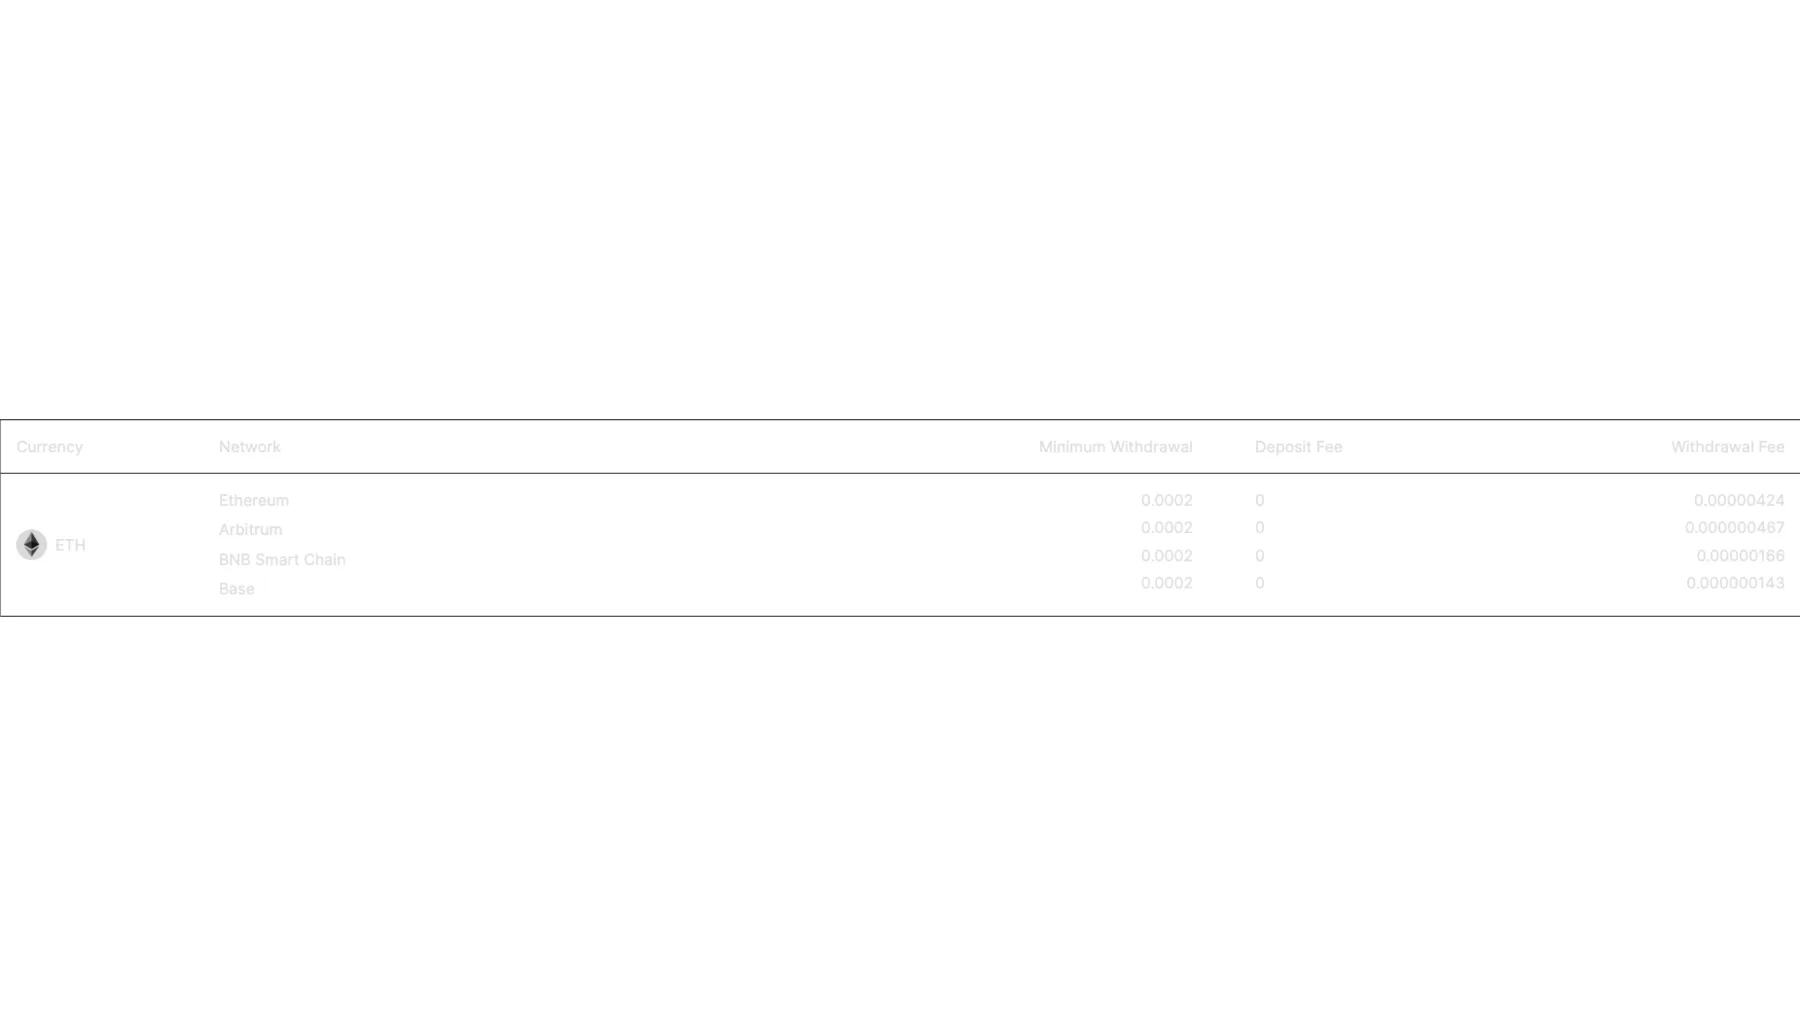
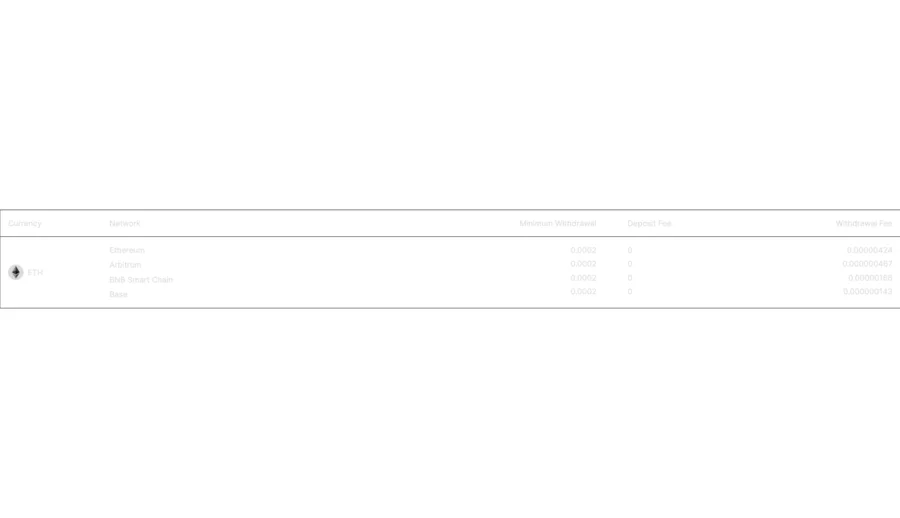
Ce que l'exploitant prélève par-dessus est encore un autre chiffre, et la plupart des huit sites que nous avons lus le gardent non publié. Cloudbet fait exception. Son tableau de frais imprime un retrait minimal de 0,0002 ETH sur Ethereum, Arbitrum, BNB Smart Chain et Base. Chacun de ces réseaux porte ses propres frais de retrait, et les frais de dépôt sont nuls.
Aucun feuillet canadien n'arrive ici
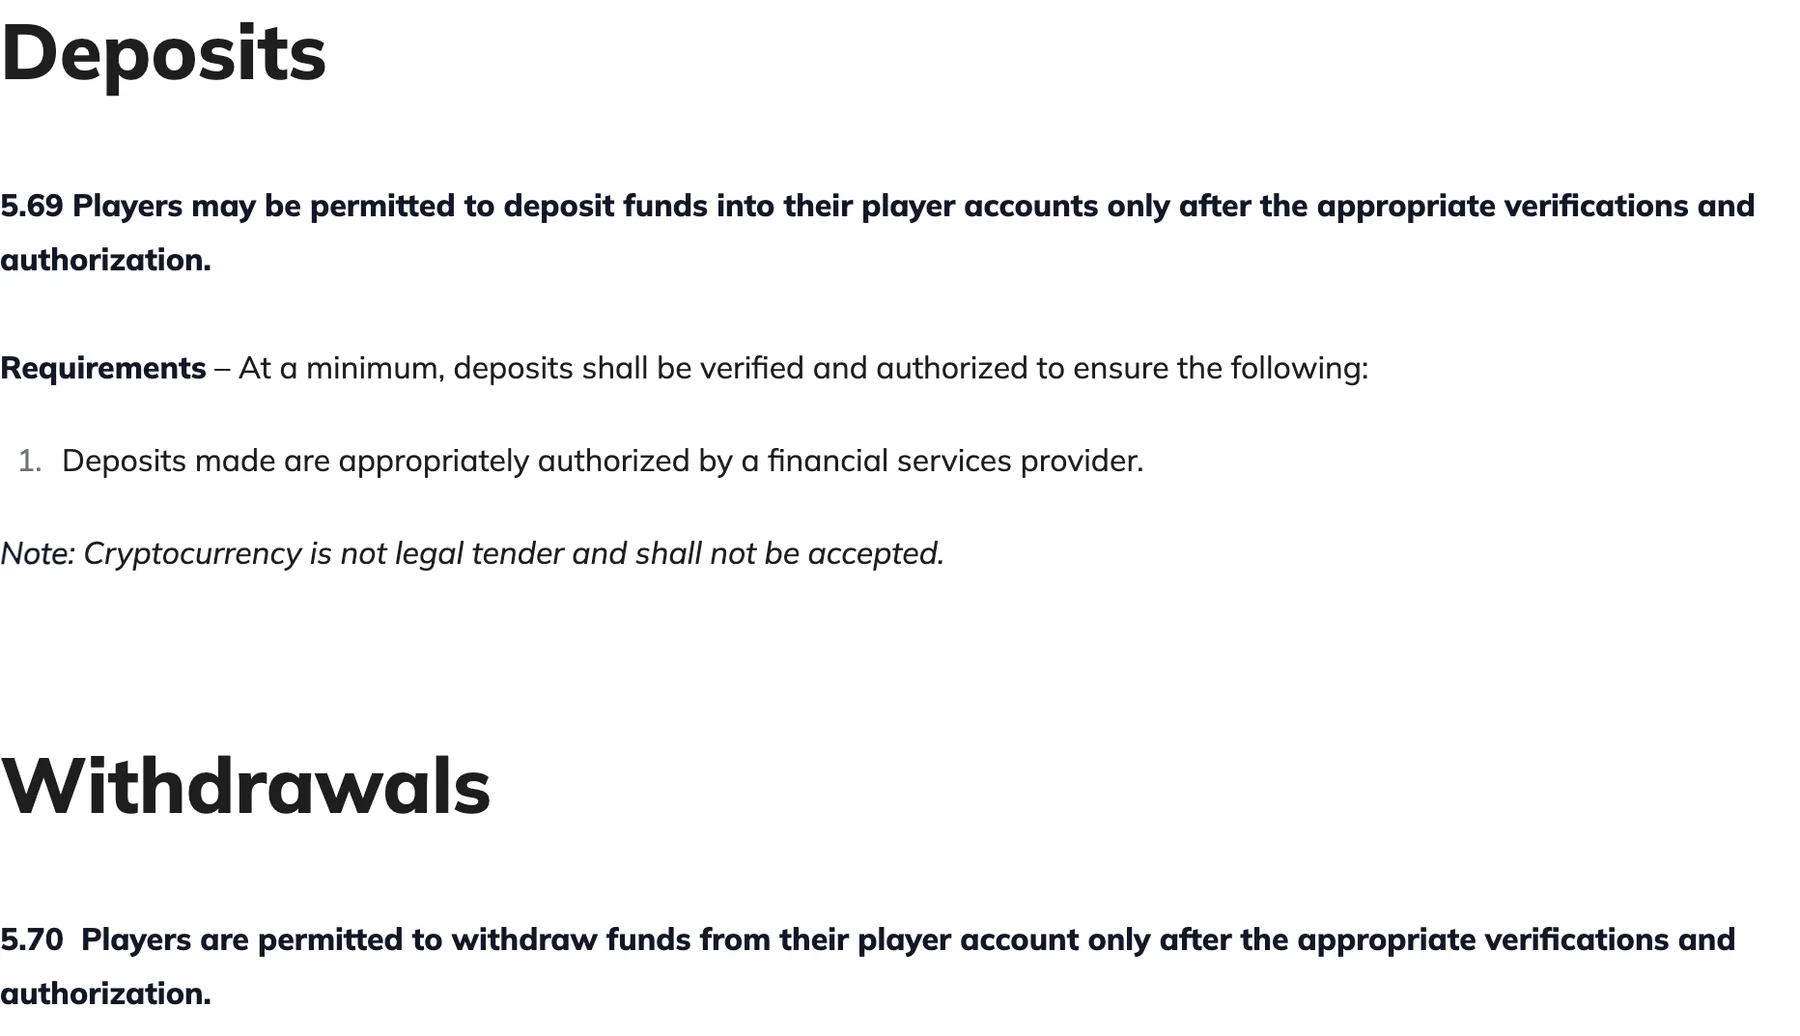
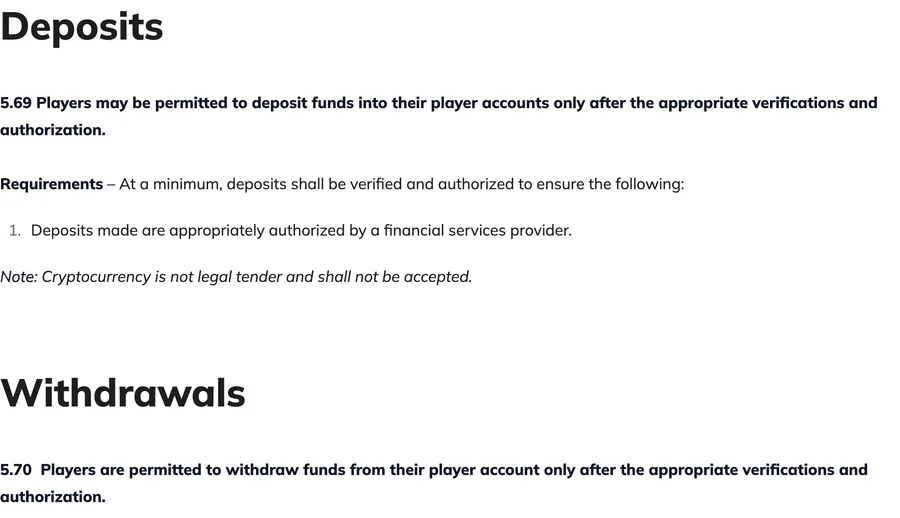
Aucun feuillet canadien ne vous parvient après un gain en ETH, parce qu'aucun exploitant réglementé au Canada ne figure dans le circuit pour en émettre un. Les normes ontariennes sur les dépôts disent aux exploitants inscrits que les cryptomonnaies ne sont pas acceptées, ce qui place d'emblée hors de ce circuit tout site qui crédite votre ETH. Un gain sur un site provincial laisse une trace écrite au Canada. Un gain en ETH n'en laisse aucune, et la raison est structurelle plutôt qu'accidentelle.
Les obligations canadiennes retombent un cran plus loin, sur les entreprises de services monétaires. Les commerçants de monnaie virtuelle doivent s'inscrire auprès de CANAFE depuis le 1er juin 2020, et les règles de déclaration ci-dessous sont entrées en vigueur le 1er juin 2021.
Seuils de déclaration au Canada
| Règle | Seuil | Qui déclare, et quand |
|---|---|---|
| Déclaration d'opérations importantes en monnaie virtuelle | 10 000 $ CA ou plus reçus, ou des montants totalisant ce seuil dans une période de 24 heures | L'entreprise de services monétaires, dans les cinq jours ouvrables |
| Règle d'acheminement | 1 000 $ CA ou plus transférés | Les renseignements sur l'expéditeur et le bénéficiaire accompagnent le transfert, selon l'article 124.1 du Règlement sur le recyclage des produits de la criminalité et le financement des activités terroristes |
Qu'un casino établi à l'étranger tombe sous l'une ou l'autre de ces règles dépend d'un test que CANAFE publie pour les entreprises étrangères. Les indices sont un domaine en .ca, du marketing visant des personnes au Canada, ou une inscription dans un répertoire d'entreprises canadien. Un casino qui n'en présente aucun reste hors du régime de déclaration canadien. Cette conclusion est le test général appliqué à un cas évident, pas une déclaration de CANAFE au sujet des casinos.
Une chose que nous n'avons pas pu trancher, et elle concerne la plateforme d'échange plutôt que le casino.
Nous ne recommandons pas de prendre la copie du registre de CANAFE chez un agrégateur pour une preuve que votre plateforme d'échange est inscrite.
En cherchant Bitbuy, un miroir de données ouvertes affichait une inscription expirant en 2023, alors qu'un article du secteur publié cette année décrivait la même société comme une entreprise de services monétaires active. Nous n'avons pas pu joindre le registre lui-même d'ici pour trancher la contradiction, donc cette page n'imprime aucun numéro d'inscription.
Rien de tout cela n'est un conseil fiscal. C'est une lecture de ce que publient l'ARC et CANAFE, avec le document nommé à côté de chaque chiffre. Si votre année comptait un dépôt et un retrait, les six champs ci-dessus sont tout le travail de tenue de registres, et la disposition elle-même va quand même à l'annexe 3. Si elle en comptait des centaines, une heure avec un comptable coûte moins qu'une nouvelle cotisation. Si aucun des deux cas ne vous correspond, gardez les six champs quand même et décidez au moment de produire.
Les termes clés de cette page
- Gain fortuit
- Une somme reçue de façon inattendue que l'ARC laisse généralement non imposable; pour le jeu, elle relève du folio de l'impôt sur le revenu S3-F9-C1, en vigueur depuis le 9 décembre 2014.
- Disposition
- Le moment que l'ARC compte comme un abandon de la propriété d'un cryptoactif, y compris l'échanger ou l'utiliser pour acheter des biens ou des services.
- Prix de base rajusté
- Le coût auquel se mesure un gain, remis à neuf quand l'ETH revient dans votre portefeuille à la valeur du jour.
- Taux d'inclusion
- La part d'un gain en capital qui entre dans votre revenu, soit 50 % pour une disposition au titre du capital.
- Opération importante en monnaie virtuelle
- La réception de 10 000 $ CA ou plus, qu'une entreprise de services monétaires canadienne déclare dans les cinq jours ouvrables.
Ce site n'accepte aucun dépôt et ne fait aucune vérification de l'identité; les deux se passent entièrement ailleurs.
À lire aussi
Pour aller plus loin sur le sujet, en commençant par la même section :
 Référence
Jeux et exclusions
2 machines à sous et 1 fournisseur bloqués au Canada
 Référence
Frais de réseau mesurés
Médiane 0,0316 $ CA, USDT 4,76 fois
 Référence
Statut juridique au Canada
Ontario 19 ans, Alberta et Québec 18
 Référence
Dépôts ETH ou Bitcoin
Minimum de 0,0002 ETH, quatre réseaux
 Référence
Classés par transparence
3 exploitants sur 8 contredisent le registre
 Avis
Dépôts en ETH du Canada
0 exploitant sur 8 publie les confirmations
 Casinos
Stake : vérification de licence
Licence OGL/2024/1451/0918, absente du site
Que demandent encore les lecteurs?
Voici les questions qui restent une fois les deux règles comprises, et chaque réponse nomme le folio, la page du guide de l'ARC ou le règlement d'où elle vient.
Dois-je déclarer un gain si je ne convertis jamais en dollars
Oui, selon la liste même de l'ARC : les jeux de hasard figurent parmi les opérations en cryptoactifs dont il faut établir la valeur en dollars canadiens, conversion ou non.
Quel formulaire porte un gain en capital en cryptoactifs
L'annexe 3 de la T1 le porte, à la ligne des obligations, débentures, billets à ordre, cryptoactifs et autres biens semblables.
Combien de temps faut-il garder les registres de portefeuille
Six ans à partir de la fin de la dernière année d'imposition à laquelle ils se rapportent, et l'ARC compte les adresses de portefeuille parmi les champs attendus.
Le bulletin IT-334R2 est-il encore celui à citer
Non, IT-334R2 a été remplacé et annulé par le folio de l'impôt sur le revenu S3-F9-C1, entré en vigueur le 9 décembre 2014, qui couvre maintenant les gains fortuits.
Ce qui fait d'un joueur une entreprise aux yeux de l'ARC
L'ARC pèse le degré d'organisation de l'activité, les connaissances qui réduisent la part du hasard, l'intention de profit plutôt que le plaisir, puis la taille et la fréquence des mises.
Quand une plateforme d'échange produit-elle une déclaration
Les plateformes déclarent une réception unique de 10 000 $ CA ou plus en monnaie virtuelle, ou des montants l'atteignant en 24 heures, dans les cinq jours ouvrables.
Un exploitant établi à l'étranger déclare-t-il mon solde
Aucune obligation de déclaration ne pèse sur un casino qui ne fait aucune des quatre choses du test de CANAFE. Ce que les huit déclarent vraiment, nous ne l'avons pas vérifié.
Quel taux s'applique à un gain imposable en cryptoactifs
La moitié d'un gain en capital entre dans votre revenu selon le taux d'inclusion de 50 %, et l'ARC appelle cette moitié le gain en capital imposable.
Comment vérifions-nous un chiffre fiscal de cette page
Chaque chiffre vient d'une page de l'ARC ou de CANAFE que nous avons lue le 14 octobre 2026, et le document est nommé à côté dans le texte.